连锁股东对企业短贷长投的抑制效应研究
|
——基于融资约束视角的机制检验 方嘉奇,许姣,熊礼慧(通信作者) (温州大学经济与管理学院,浙江 温州 325035) 摘要:缓解实体企业短贷长投难题是实现企业高质量发展的重要路径。基于2010—2023年沪深A股上市公司为样本,检验连锁股东对企业短贷长投的影响。研究发现:连锁股东能够显著抑制企业短贷长投。机制检验表明,连锁股东通过缓解融资约束显著抑制了企业短贷长投。异质性分析表明:在非国有企业和研发密度高的企业中,连锁股东对短贷长投的抑制效果更为突出。文章揭示了融资约束视角下连锁股东对企业短贷长投的影响,丰富了微观企业层面关于短贷长投影响因素的研究,为实现微观企业高质量发展和防范化解金融风险提供了经验证据。 关键词:连锁股东;融资约束;短贷长投 一、引言
高质量发展是全面建设社会主义现代化国家的首要任务。中央经济工作会议多次强调,防范化解金融风险是服务高质量发展的重要前提。企业短贷长投作为投融资期限错配的微观表现,虽然在短期内缓解了流动性需求,但长期依赖短期贷款支撑长期投资,易引发现金流危机,加剧企业经营风险,甚至可能导致金融系统连锁反应(刘贯春和叶永卫,2022)。尤其在投资驱动经济增长模式下,我国企业普遍存在投资——债务融资错配,陷入“借新还旧”困境(刘晓光和刘元春,2019),既影响微观企业发展,也关乎宏观经济风险可控性,因此降低短贷长投水平至关重要。 随着资本市场发展,投资者分散化配置倾向促使同一投资者持有多家公司股权,形成连锁股权关系。截至2022年底,A股超16%的上市公司拥有持股超5%的连锁股东。在我国非正式制度背景下,连锁股东构建的社会网络在资源配置、决策管理和信息传递中优势显著,深刻影响企业行为。 现有研究对企业短贷长投影响因素的探讨主要集中在两个维度:宏观层面聚焦于金融抑制(白云霞等,2016)、货币政策波动(钟凯等,2016)、利率市场化(王红建等,2018)等制度环境因素;微观层面则关注管理层非理性行为、内部控制质量(洪金明和桑倩兰,2021)、产融结合(马红等,2018)等企业自身特征。然而,这些研究均未将股权结构中日益重要的连锁股东因素纳入分析框架。 文章的边际贡献主要有以下几个方面:(1)机制框架创新。将连锁股东这一新兴股权结构变量纳入企业短贷长投影响因素分析,设计了融资约束这一新的机制变量,拓展了企业投融资期限错配治理的研究维度。(2)经验证据拓展。通过考察融资约束的中介关联效应,验证了连锁股东影响企业短贷长投的传导路径,提供了微观企业投融资期限错配机制与治理路径的全新经验证据,为后续研究与理论探讨提供实证支撑。(3)实践应用价值提升。结合企业产权性质、研发密集度等异质性因素与连锁股东效应的叠加作用,研究结论更具针对性,能为金融机构制定信贷政策、投资者优化决策、企业改善投融资结构提供经验借鉴,助力应对投融资期限错配问题。 二、理论分析与研究假设
(一)连锁股东与企业短贷长投
连锁股东能够抑制企业短贷长投,这一判断主要基于连锁股东所具备的资源协同优势和监督治理优势。 从资源协同优势来看,社会网络理论强调经济主体通过网络联结实现资源整合与价值创造。连锁股东作为拥有大量资金来源、丰富行业专长、投资经验和管理经验的投资主体,其构建的股权网络形成了独特的弱联结信息通路,这种低冗余性与高异质性的网络结构能够优化资本要素的跨主体配置效率。同时,连锁股东的社会网络可以进一步拓宽企业的融资渠道(林钟高和刘文庆,2022),其行业声誉和网络资源能够吸引更多外部投资者,促进企业间人力、技术、现金流等资源的协同整合,降低了企业融资成本与交易成本。 从监督治理优势分析,委托代理理论指出,在所有权与经营权分离的情况下,管理层可能存在机会主义行为,导致企业投融资决策偏离最优轨道。管理层往往会高估投资回报、轻视企业风险,导致盲目投资、过度投资,甚至为牟取私人利益而投资于净现值为负的项目(杜勇等,2021),而连锁股东凭借丰富的治理经验,通过委派董监高参与管理层生产经营决策(潘越等,2020),加强对管理层的监督,能够抑制此类非理性行为,进一步减少短贷长投现象。 据此,本文提出假设H1:连锁股东能够抑制企业短贷长投。 (二)连锁股东、融资约束与企业短贷长投 连锁股东能够通过缓解企业融资约束,进而抑制企业短贷长投,这一作用路径体现在以下方面: 一方面,连锁股东具有天然的异质性信贷资源优势,能够通过社会网络帮助企业拓展融资渠道,从而缓解融资约束。从社会网络理论的嵌入性视角来看,连锁股东的存在使企业嵌入到一个更广泛的社会关系网络中,这种关系嵌入能够带来丰富的资源和信息。连锁股东的声誉机制使其弱联结关系成为企业在资本市场的“信用背书”,降低外部投资者对逆向选择与道德风险的担忧;网络中传递的企业还款能力“软信息”,可减少借款契约的谈判与执行成本(姜付秀等,2017)。另一方面,连锁股东发挥监督治理优势提高企业信息透明度,降低与债权人的信息不对称,缓解企业融资约束。连锁股东作为企业重要利益相关者,有动机改善上市公司盈余信息质量(杜勇等,2021)和财务报告真实性,加强企业信息透明度(顾奋玲等,2022),降低信息不对称带来的逆向选择和道德风险。 融资约束的缓解进一步抑制了企业短贷长投。融资约束程度低的企业在长期融资市场上具有较强的议价能力,减小了企业采用滚动短期负债的方式支持固定资产投资的概率。具体而言,连锁股东的网络协同既拓宽融资渠道、降低成本,又通过信息传递降低银企信息差,双重路径推动企业获得匹配投资期限的贷款,最终降低短贷长投程度。 据此,本文提出假设H2:连锁股东通过缓解融资约束进而抑制企业短贷长投。 三、研究设计
(一)样本选取与数据来源
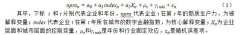
本文以2010—2023年A股上市公司为研究对象。并对样本进行如下处理:(1)剔除金融保险业上市公司;(2)剔除资产负债率小于0和大于1的上市公司;(3)剔除非正常交易上市公司(包括ST、ST*以及PT);(4)剔除相关数据缺失的上市公司;(5)对所有连续型变量进行上下各1%的分位数缩尾。经过上述处理,本文最终得到37612个观测值。用于构建连锁股东相关指标的数据及其他财务数据均来自CSMAR数据库。 (二)模型设计 为了验证连锁股东对企业短贷长投的影响,本文构建如下模型: 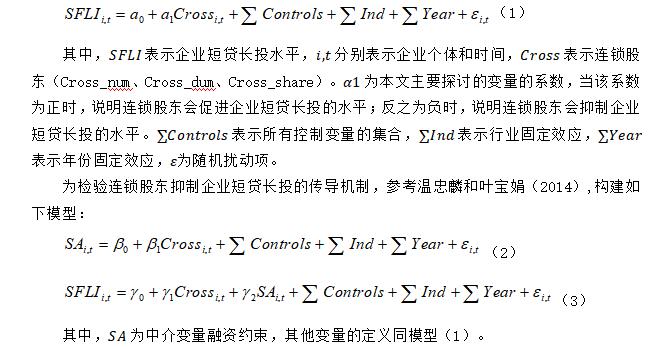 (三)变量设定
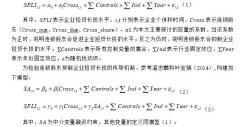
被解释变量:短贷长投(SFLI)。本文借鉴钟凯等(2016)的做法构建短贷长投的指标。 解释变量:连锁股东(Cross_num、Cross_dum、Cross_share)。5%在我国企业中是重要的股权门槛,持股超过5%的股东对公司治理与经营具有重大影响(余怒涛等,2024),故连锁股东指同时持有两家及以上同行业公司5%以上股权的股东。我们参考已有文献(李世刚等,2022;杜勇等,2021)从三个维度构造指标。 中介变量:融资约束(SA)。参考杜善重和马连福(2022)的研究,采用SA指数作为企业融资约束程度的代理变量。SA指数绝对值越大,表示企业面临的融资约束越严重。 控制变量:企业规模(Size)、资产负债率(Lev)、总资产净利润率(ROA)、经营性现金流(Cashflow)、企业成长性(Growth)、资本密集度(Fixed)、第一大股东持股比例(Top1)、董事会规模(Board)、独立董事占董事总数比例(Indep)、企业年龄(FirmAge),Year、Industry分别表示控制了年份和行业固定效应。 表1 变量定义表 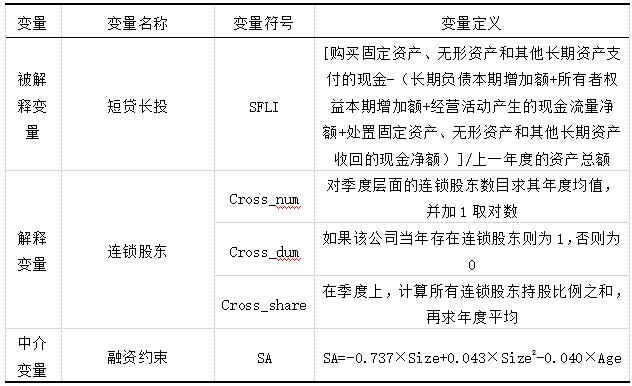 四、实证分析
(一)描述性统计
表2为主要变量的描述性统计。短贷长投SFLI的均值0.137,中位数为0.159,表明短贷长投现象在中国A股上市公司中普遍存在。 表2 变量描述性统计 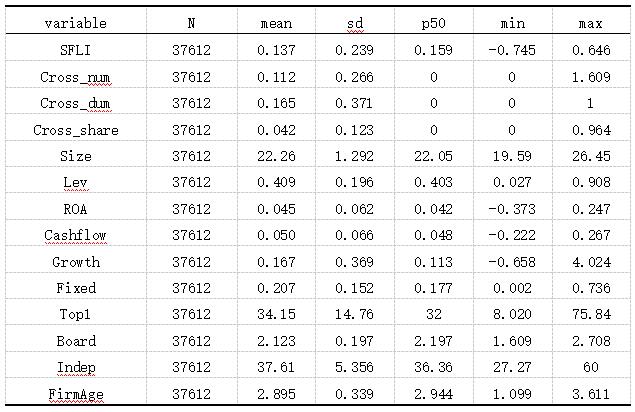 (二)基准回归
表3是本文的基准回归,结果发现,连锁股东会显著抑制企业短贷长投。列(1)-(3)是未纳入任何控制变量的结果,Cross_num、Cross_dum和Cross_share的系数均在1%水平上显著,表明连锁股东会抑制企业短贷长投。在此基础上,加入相关控制变量进行检验,结果为列(4)-(6),连锁股东三个指标的系数同样在1%水平上显著为负,上述结果支持了本文的假设H1。 表3 基准回归 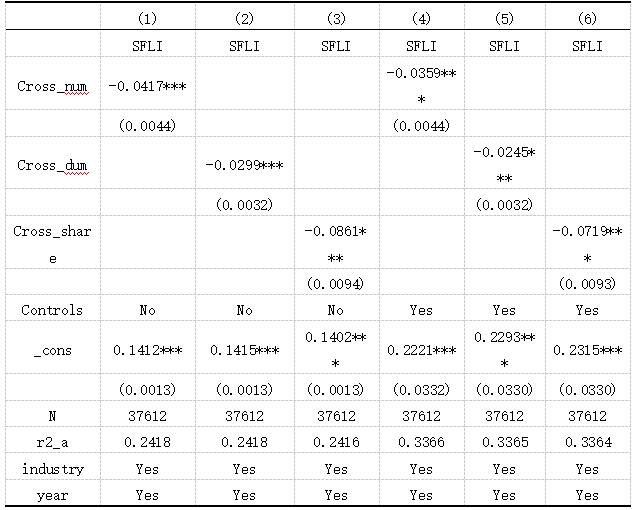 注:括号内表示的是标准误,***、**、*分别表示在1%、5%、10%的水平下显著,下同。 (三)机制分析 表4列(1)-(3)表明连锁股东(Cross_num、Cross_dum、Cross_share)与融资约束(SA)在1%水平上显著为负,表明连锁股东缓解了企业的融资约束。列(4)-(6)表明融资约束(SA)与企业短贷长投显著正相关,表明连锁股东能够显著缓解企业融资约束,进而缓解企业短贷长投的水平,验证了假设H2。 表4 机制分析 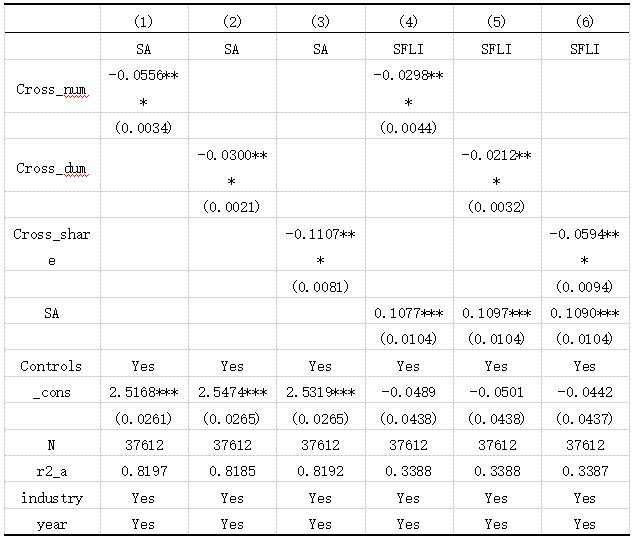 (四)内生性检验
参考现有研究(梁日新和李英,2022;顾奋玲等,2022),用同行业其他上市公司连锁股东的年度均值(IV_num、IV_share)作为工具变量缓解内生性。理由:(1)相关性:同行业企业在外部环境、盈利能力、运营模式等方面具有相似性,拥有的连锁股东与行业连锁股东数量水平存在一定相关性。(2)外生性:同行业连锁股东的数量不会影响单个企业的财务决策,无法对单个企业短贷长投行为施加影响。 表5(1)、(3)列工具变量的回归系数均在1%的水平上显著。第二阶段中,连锁股东对企业短贷长投的估计系数显著为负,表明在一定程度上解决遗漏变量和反向因果问题后,基准回归结论依然成立。 表5 IV-2SLS 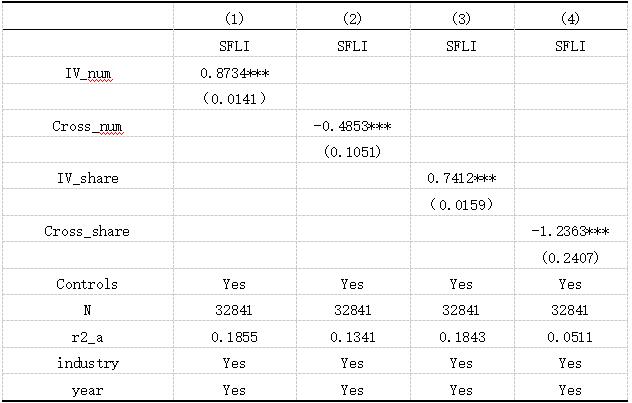 (五)稳健性检验
借鉴潘越等(2020)的做法,将同时在两家及以上公司持股10%及以上的投资者重新界定为连锁股东,重新计算连锁股东指标(Cross_num_10、Cross_dum_10、Cross_share_10)。表6列(1)-(3)回归结果显示,连锁股东三个指标的回归系数均在1%的水平上显著为负。意味着改变连锁股东界定门槛后,本文结论依然稳健。 表6 10%界定门槛 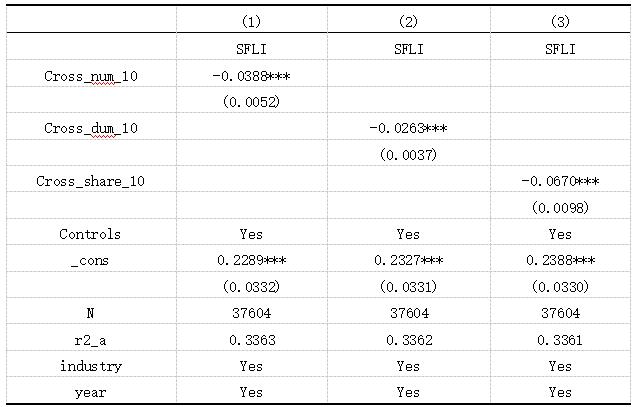 (六)异质性分析
1.产权异质性检验 由于国有企业往往更加成熟,持有的国家资本可以为其提供“隐性担保”,产权的特殊性使得其在低成本获取外源融资方面具有先天优势,而非国有企业虽具有更高的增长潜力,但往往面临更大的风险,这使得银行存在“融资歧视”(曹伟等,2023),偏好为国有企业提供贷款,进一步激化非国有企业的长期资本短缺和长期依赖短期债务的短贷长投现象。基于此,本文根据企业产权性质将样本划分为国有企业与非国有企业,分组回归结果如表7中列(1)-(6)所示。结果显示,在产权性质为国有企业的样本中连锁股东对短贷长投的估计系数为负但不显著,在产权性质为非国有企业的样本中连锁股东对短贷长投的估计系数在1%统计水平上显著为负。 表7 产权性质差异分组回归 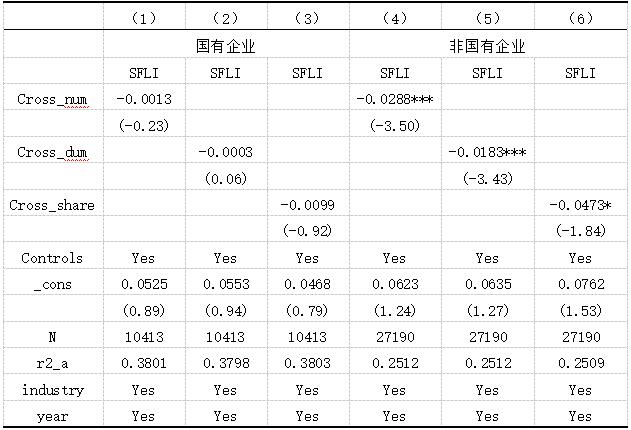 2.研发密集度异质性检验 企业研发活动需要较多的长期信贷资金,这源于研发活动的核心属性。研发密集型企业需要稳定的长期资金来保障研发的连续性,因此其对长期资金的依赖度显著高于低研发密集度企业。而高风险性、高投入和回收周期长等特征又使得研发密集型企业难以获取足够的长期资金,转而被迫采用短期贷款资金来滚动支撑其长期研发投资,故研发密集度高的企业往往存在更严重的短贷长投行为。本文采用研发投入占营业收入的比重作为行业研发密集度的测度指标。依据行业研发密集度的样本中位数,将全样本企业划分为研发密集度高和研发密集度低的组,分组回归结果见表8列(1)-(6)。结果表明,在研发密集度高的企业中,连锁股东对企业短贷长投的抑制作用更明显。 表8 研发密集度差异分组回归 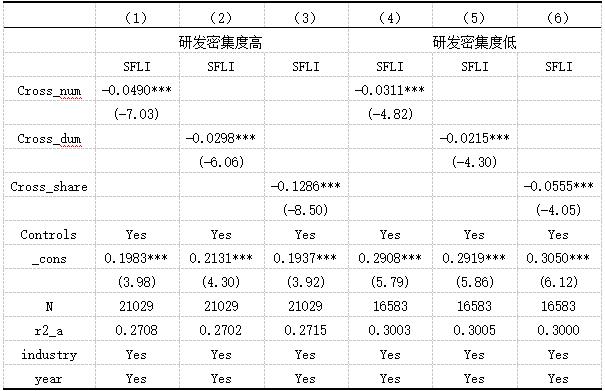 五、结论与建议
(一)研究结论
本文基于2010—2023沪深A股上市公司的企业年度数据,结合社会网络理论、委托代理理论,以融资约束为视角。实证检验了连锁股东对企业短贷长投的影响及其机制。结果表明,连锁股东能够显著抑制企业短贷长投,且经过系列稳健性检验后结果依然存在。机制检验表明,连锁股东通过缓解融资约束进而抑制企业短贷长投。异质性分析表明,在非国有企业和研发密度高的企业中,连锁股东对短贷长投的抑制效果更为突出。 (二)政策建议 1.政府层面 第一,优化货币政策与财政政策的定向调控功能,重点缓解非国有企业和高研发密度企业的融资约束。政府监管部门在调整货币政策时,应建立差异化的信贷传导机制,引导金融机构加大对非国有企业的长期信贷供给。可通过定向降准、风险补偿等方式,降低银行对非国有企业的“融资歧视”,同时鼓励银行创新“研发贷”“专利质押融资”等产品,匹配研发项目的长周期资金需求。 第二,完善制度环境,助力连锁股东实现良性发展,充分发挥其协同治理的积极效应。政策层面可在新股发行上市审核中,对引入连锁股东的企业给予适度倾斜;在国企混合所有制改革中,鼓励具有行业整合能力的机构投资者成为连锁股东,通过股权联结优化治理结构。同时需建立连锁股东行为规范体系,防范其合谋垄断风险。 2.企业层面 第一,主动引入优质连锁股东,精准对接资源与治理需求。非国有企业应积极吸引具有产业背景的连锁股东,利用其社会网络拓宽长期融资渠道,例如通过连锁股东的关联企业担保获取长期信贷。高研发密度企业可优先选择专注于科技领域的连锁股东,借助其行业声誉提升外部投资者信心,降低股权融资成本。 第二,发挥连锁股东的信息桥梁作用,提升融资效率。企业可借助连锁股东的信息整合优势,建立“银企信息共享平台”,定期向金融机构传递经连锁股东背书的经营数据与研发进展,降低信息不对称导致的融资溢价。对于存在连锁股东交叉持股的企业集群,可探索建立资金互助机制,通过内部资金调剂缓解短期流动性压力,减少对外部短期贷款的依赖。 参考文献: [1]刘贯春,叶永卫.经济政策不确定性与实体企业“短贷长投”[J].统计研究,2022,39(3):69-82. [2]刘晓光,刘元春.杠杆率、短贷长投与企业表现[J].经济研究,2019,54(7):127-141. [3]白云霞,邱穆青,李伟.投融资期限错配及其制度解释——来自中美两国金融市场的比较[J].中国工业经济,2016(7):23-39. [4]钟凯,程小可,张伟华.货币政策适度水平与企业“短贷长投”之谜[J].管理世界,2016(3):87-98+114+188. [5]王红建,杨筝,阮刚铭,等.放松利率管制、过度负债与债务期限结构[J].金融研究,2018(2):100-117. [6]洪金明,桑倩兰.管理者过度自信、内部控制与企业“短贷长投”[J].统计与决策,2021,37(23):165-169. [7]马红,侯贵生,王元月.产融结合与我国企业投融资期限错配——基于上市公司经验数据的实证研究[J].南开管理评论,2018,21(3):46-53. [8]林钟高,刘文庆.连锁股东会影响企业投资吗?——基于金融资产配置的检验[J].财务研究,2022(3):75-88. [9]杜勇,孙帆,邓旭.共同机构所有权与企业盈余管理[J].中国工业经济,2021(6):155-173. [10]潘越,汤旭东,宁博,等.连锁股东与企业投资效率:治理协同还是竞争合谋[J].中国工业经济,2020(2):136-164. [11]姜付秀,王运通,田园,等.多个大股东与企业融资约束——基于文本分析的经验证据[J].管理世界,2017(12):61-74. [12]顾奋玲,马一先,许晨曦.信息驱动还是竞争合谋:连锁股东与企业股价崩盘风险[J].会计研究,2022(7):141-153. [13]温忠麟,叶宝娟.中介效应分析:方法和模型发展[J].心理科学进展,2014,22(05):731-745. [14]余怒涛,王涵,张华玉,等.连锁股东与企业战略定位:差异化竞争抑或趋同管理[J].南开管理评论,2024,27(04):101-115. [15]李世刚,蒋煦涵,蒋尧明.连锁股东与企业创新投入[J].南开管理评论,2023,26(5):50-62. [16]杜善重,马连福.连锁股东对企业风险承担的影响研究[J].管理学报,2022,19(1):27-35. [17]梁日新,李英.连锁股东影响审计师定价决策吗[J].会计研究,2022(6):165-177. [18]曹伟,綦好东,赵璨.企业金融资产的配置动机:基于产权性质与异质性股东参股的分析[J].中国工业经济,2023(2):150-168.
[注]基金项目:国家社科基金项目(25BGL113) |
下一篇:没有了
 商业银行保本收益
 连锁股东对企业短
 数字金融能否助推
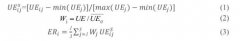 环境规制、数字金
 科技金融赋能绿色
 商业银行数字化转
 企业金融化的创新