ESG表现如何降低企业债务融资成本
|
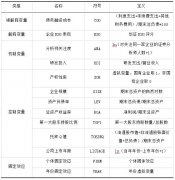
=——分析师关注度与研发投入的双重影响机制 蔡思瑾 (山东大学管理学院,山东 济南,250100) 摘要:在“双碳”战略与高质量发展导向下,ESG表现已成为评估企业可持续发展能力的核心标准,其对企业融资成本的影响备受关注。以2000—2024年中国A股上市公司为样本,研究发现:企业ESG表现对债务融资成本具有显著负向影响,且分析师关注度的提升与研发投入的增强,共同构成ESG表现间接降低融资成本的关键传导机制;ESG对债务融资成本的抑制效应在中部地区企业与两职分离治理结构下更为显著。 关键词:ESG表现;债务融资成本;分析师关注度;研发投入 债务融资作为我国企业外部融资的主导渠道,凭借融资速度快、不改变现有股东控制权的独特优势,成为多数企业扩大生产规模、推进转型升级的重要资金支撑。然而,近年来“融资难、融资贵”已成为制约企业生存发展的突出困境。2025年政府工作报告明确提出“推动社会综合融资成本下降”,更凸显出这一问题的现实紧迫性。而在“双碳”战略与高质量发展导向下,以银行为代表的金融机构在信贷决策中,已从传统的单一财务指标评估,转向财务与非财务信息并重的综合评价模式。ESG表现涵盖环境责任、社会责任与公司治理多维度指标,其作为反映企业声誉水平、风险抵御能力的关键非财务指标,正逐步成为金融机构评估信贷风险、确定融资成本的重要参考。深化企业ESG表现对债务融资成本的直接影响与传导机制探索,既能为企业缓解融资约束提供可操作的路径参考,也能为监管部门进一步完善ESG信息披露制度、助力实体经济降本增效提供决策依据,同时带动企业的绿色转型,助推商业价值与社会价值共生,实现企业自身跨越式、可持续发展。 一、研究假设 利益相关者理论认为,企业的持续运营离不开债权人、消费者、政府等各利益相关者的协同支持。而ESG表现主要通过关系协调、信息传递、风险缓释三大路径对利益相关者产生影响:其一,企业提升ESG表现、积极履行社会责任,能够与债权人、供应商、政府等利益相关者建立更融洽的合作关系,积累良好的声誉资本,进而降低债权人对企业的风险评估水平[1];其二,ESG信息的规范披露,能够让债权人更清晰地了解企业内部治理水平与委托代理状况,有效缓解企业与债权人之间的信息不对称[2];其三,良好的ESG表现能够通过声誉保险机制和信息监督机制,降低企业经营风险与违约概率,契合债权人对资金安全性的核心诉求,进一步降低其风险担忧。基于上述理论分析,提出主效应假设: H1:限定其他条件下,企业ESG表现与债务融资成本显著负相关,即ESG表现越好,企业债务融资成本越低。 信息不对称理论指出,交易参与方之间存在信息占有差异,在债务融资场景中,这种差异会引发道德风险与逆向选择,推高企业融资成本。企业与债权人之间的信息不对称,本质上是债权人对ESG这类复杂非财务信息的解读能力不足,而分析师作为资本市场专业信息中介,在信息解读与传递中扮演“桥梁”角色[3]。ESG表现优异的企业因信息透明度更高、可持续发展潜力更强,能为分析师提供丰富且高质量的信息素材,保障预测准确性,从而吸引更多分析师跟踪[4]。而分析师凭借专业的信息搜集和解读能力,通过研究报告等形式将复杂的ESG信息转化为直观的投资判断依据,降低债权人信息获取与解读成本,进而降低债务融资成本。基于以上传导链条,提出分析师关注度的传导机制假设: H2:限定其他条件下,分析师关注度构成ESG表现影响债务融资成本的中介路径,即ESG表现通过提升分析师关注水平,间接压低企业债务融资成本。 加大研发投入能够降低企业的债务融资成本,核心在于研发投入催生的技术创新可显著提升企业产品竞争力与盈利能力,为企业带来稳定现金流,从根本上增强偿债保障[5];同时,研发投入所体现的长期发展导向,能向外传递企业未来可持续成长能力向好的利好信息,进而有效缓解债权方对企业经营不确定性与偿债风险的顾虑,最终促使企业债务融资成本下行。ESG表现则可通过塑造企业外部形象、优化内部治理机制,有效缓解研发投入的资源约束。ESG表现优异的企业,通过践行社会责任构建良好的社会形象,吸引创新型人才,稳定商业网络,激发社会资本投资活力[6]。其次,完善的治理机制有助于缓解委托代理问题,降低管理者短期保守倾向,着眼于企业可持续发展,推动研发投入增加。基于上述分析,提出传导机制假设: H3:限定其他条件下,研发投入构成ESG表现影响债务融资成本的中介路径,即ESG表现通过增加研发投入,间接降低债务融资成本。 二、研究设计 (一)数据来源 本文研究对象设定为中国A股市场上市企业,时间跨度为2000—2024年。财务数据取自国泰安数据库,华证ESG评级指数用以衡量企业ESG表现。样本筛选标准如下:排除金融类公司,剔除ST、PT状态的企业,并清理财务信息严重缺失的观测值。为削弱异常值干扰,对连续变量实施双侧1%缩尾。最终,用于实证分析的样本总量为36500个。 (二)变量定义 1.被解释变量 关于债务融资成本的度量,本文参照郑军等(2013)[7]的研究。采用企业当年发生的利息支出、金融手续费及其他相关财务费用之和,再除以期末负债总额,所得比值即为该指标的取值。与现有部分研究使用利息支出/总负债衡量相比,该指标全面覆盖债务相关成本,既包含显性利息支出,同时有效纳入隐性融资代价,更真实反映企业债务融资的综合资金成本。为便于后续数据观察与结果对比分析,将上述测算比值放大100倍,记作COD。 2. 解释变量 本研究参照顾海峰(2024)等[8]的做法,采用华证ESG评分数据衡量企业ESG表现,记作ESG。 3. 机制变量 (1)分析师关注度。本文对关注同一家企业的证券分析师人数+1后取对数,作为分析师关注度衡量指标,记作ANA。 (2)研发投入。学者通常使用研发投入的相对指标以便于不同企业间的比较。借鉴主流研究范式,本文选择“研发投入占营业收入比重”作为变量,记作RDI。 4. 控制变量 根据现有文献研究,本文引入产权性质(SOE)、企业规模(SIZE)、资产负债率(LEV)、总资产收益率(ROA)、第一大股东持股比例(TOP1)、托宾Q值(TOBINQ)、公司上市年限(LISTAGE)等作为控制变量。上述变量的具体定义如表1所示。 表1 变量定义及描述 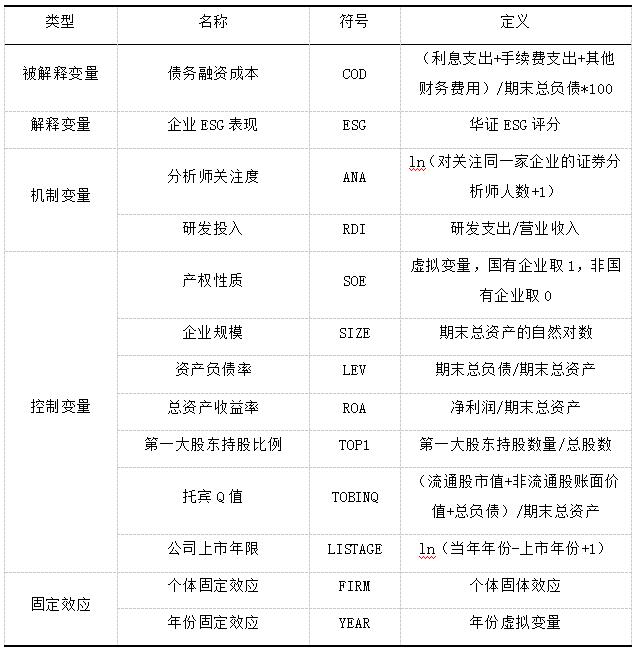 (三)模型设定 本文选取债务融资成本COD作为被解释变量,ESG表现作为核心解释变量,借助多元回归分析探究二者内在关联,构建模型如下: 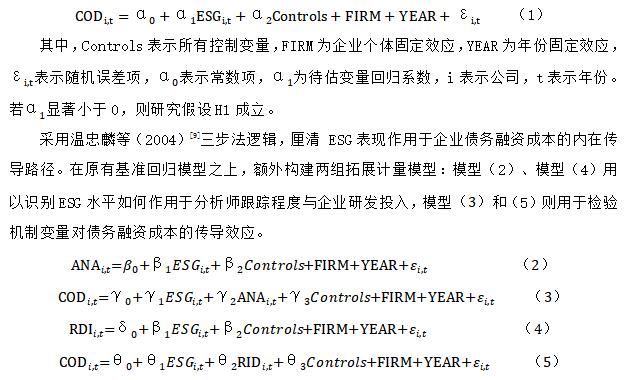 三、实证结果分析 (一)描述性统计 如表2所示,被解释变量债务融资成本(COD)的均值为0.0028、中位数为0.0090、标准差为0.0360,取值范围介于-0.1880至0.0571之间,反映样本企业整体融资成本较低但存在个体差异,部分企业因利息收入覆盖财务费用呈现负融资成本,少数企业面临较高融资压力。解释变量企业ESG表现(ESG)的均值为73.60、标准差为5.011,最小值58.56,最大值86.30,中位数为73.67,表明样本企业ESG表现整体处于中等偏上水平且分布相对集中,为检验其对债务融资成本的影响提供了良好的样本变异基础。 表2 描述性统计 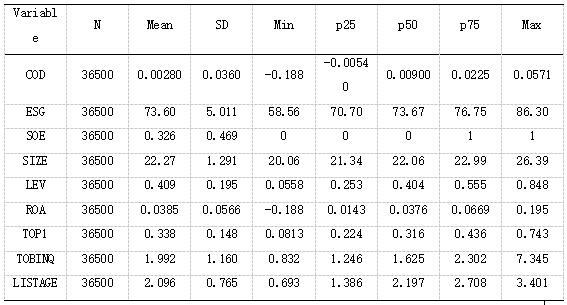 (二)相关性分析 相关性检验发现,ESG与债务融资成本在1%水平上显著负相关(系数为-0.117),H1得到初步验证。同时,共线性诊断结果显示,所有解释变量的VIF值均低于经验阈值10,排除了变量间存在多重共线性的可能。 (三)基准回归结果 表3报告了企业ESG表现对债务融资成本的回归结果。其中,控制企业个体固定效应、年份固定效应及全部控制变量后的基准模型(4)结果最具说服力:ESG的回归系数为-1.014,这一结果在1%的水平下显著,表明在其他条件保持不变的情况下,企业ESG表现越好,债务融资成本越低,假设H1得到了验证。 表3 基准回归结果 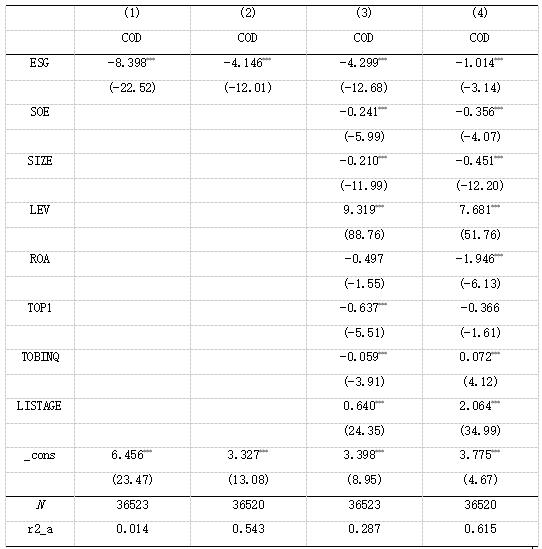 注:括号内为使用企业层面聚类稳健标准误计算出的t值;*、**、***分别表示在10%、5%、1%水平上显著。下同。 (四)稳健性检验 为进一步验证“ESG表现对企业债务融资成本具有负向影响”这一核心结论的可靠性,本研究通过三种差异化检验策略开展稳健性分析,均采用双向固定效应模型,聚类稳健标准误计算t统计量。 第一种检验策略为剔除特殊年份样本:考虑到2020年新冠肺炎疫情对资本市场与企业经营的外生冲击可能干扰估计结果,模型(1)剔除2020年观测值后重新回归,结果显示ESG系数为-0.584且在10%水平下显著,负向关联特征保持一致,表明核心结论未受疫情特殊冲击的影响。第二种策略为新增控制变量:模型(2)在基准回归控制变量集基础上纳入“四大审计(Big4)这一公司治理层面变量,以控制外部审计质量对融资成本的潜在混杂效应,回归结果显示ESG系数为-1.014,与基准模型完全一致且通过1%水平显著性检验,而新增控制变量Big4的系数不显著,说明核心结论不受外部审计质量的干扰。第三种策略为更换标准误估计方法:模型(3)采用稳健标准误(vce(robust))替代聚类稳健标准误,以进一步缓解面板数据中可能存在的异方差问题,结果显示ESG系数仍为-1.014且通过1%水平显著性检验,验证了估计结果的统计可靠性。 (五)内生性检验 为排除双向因果导致的内生性干扰,本文将核心解释变量替换为滞后一期的ESG变量重新进行回归。表4列(1)显示,该滞后项与债务融资成本依然在1%水平上显著负相关,证实基准回归结论依旧具备稳健可靠性,未因反向因果问题而产生偏误。 考虑到样本选择性偏差、关键变量遗漏等因素极易诱发模型内生性问题,本文引入工具变量法开展进一步实证验证。选取同行业中其他上市企业(不含观测企业)的ESG 表现均值(ESG_IV)作为工具变量。依据两阶段最小二乘法估计结果,Anderson典型相关LM检验在1%的水平上显著,表明所选工具变量不存在识别不足问题;同时,Cragg-Donald Wald F统计值高于16.38的临界阈值,拒绝“弱工具变量”的原假设。表4列(3)报告了工具变量法第二阶段的回归结果,在控制了年份和企业个体固定效应后,ESG指标回归系数依旧保持1%水平显著负相关。综合检验结果证明,有效缓解多重内生性干扰之后,本文研究假设H1依旧稳健成立。 表4 内生性检验结果 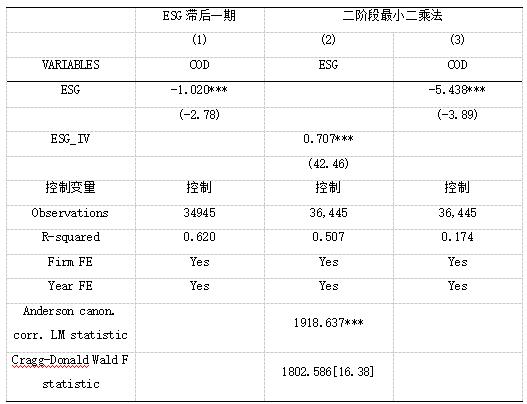 (六)影响机制分析 为揭示ESG表现影响企业债务融资成本的内在传导机制,结合双向固定效应模型分别以分析师关注度、研发投入为机制变量展开检验,核心结果如下: 1.分析师关注度 第一步基准回归验证ESG对债务融资成本的负向总效应显著;第二步回归显示,在1%的显著性水平下,企业 ESG 表现对分析师关注度存在显著正向提升作用,回归系数为 8.199,即ESG表现优异的企业因信息透明度更高,更易吸引分析师关注;第三步将两者同时纳入回归,分析师关注度对债务融资成本的负向影响同样在1%水平下显著,系数为-0.011,表明分析师关注度通过传递企业正面信息、缓解债权人与企业间的信息不对称。 2.研发投入 第一步总效应检验与基准回归一致;第二步回归显示,ESG表现在1%的水平下显著促进研发投入,回归系数为3.689,契合ESG与可持续发展理念的内在协同,且良好的ESG表现可为研发活动提供资源支持;第三步联合回归中,研发投入对债务融资成本的负向影响显著,系数为-0.006。这意味着ESG表现良好的企业能够通过增加研发投入达到降低债务融资成本的目的,这也证实了假设 H3。 (七)异质性分析 为进一步探究ESG表现对企业债务融资成本影响的情境依赖性,本研究基于企业所处地区与公司治理结构是否为两职合一进行异质性检验。 从地区异质性来看,东部、西部与中部地区的回归结果呈现显著差异:中部地区企业的ESG系数为-2.160且通过1%水平显著性检验,表明ESG表现每提升1单位,债务融资成本显著下降2.160个百分点,负向影响最为强烈;东部地区企业的ESG系数为-0.721,在10%水平下显著,其对融资成本的抑制效应弱于中部地区;而西部地区企业的ESG系数为-1.130,未通过10%水平显著性检验,表明ESG表现对其债务融资成本的影响不显著。这一差异可能源于我国区域发展不平衡导致的制度环境与市场成熟度差异:中部地区企业面临的行业竞争与合规压力相对均衡,ESG表现的信号传递效应更易被债权人识别;东部地区虽市场发达,但企业融资渠道多元,ESG的边际影响被部分稀释;西部地区则可能因资本市场发育程度较低、信息传递效率不足,导致ESG对融资成本的调节作用未能有效释放。 从公司治理异质性来看,两职合一与两职分离的结果对比清晰:两职分离企业的ESG系数为-0.892,通过5%水平显著性检验,表明在决策权与执行权分离的治理结构下,ESG表现对债务融资成本的负向影响显著;而两职合一企业的ESG系数为-1.170,未通过10%水平显著性检验,即ESG表现的融资成本抑制效应不明显。这一结果符合公司治理理论预期:两职分离模式下,董事会监督职能更独立,企业ESG决策更具长期性与规范性,其释放的积极信号更易获得债权人信任,进而降低融资成本;而两职合一可能导致决策集权化,ESG投入易受短期经营目标干扰,信号传递的可信度与有效性下降,难以对债权人决策产生显著影响。 四、结论与启示 结果表明,企业ESG表现与债务融资成本显著负向关联,即良好的ESG表现有助于降低企业融资成本,H1得到验证。进一步的中介机制检验发现,分析师关注度与研发投入强度均在其中发挥传导作用,即ESG表现通过提高分析师关注度、促进企业创新投入两条路径间接降低债务融资成本,支持假设H2、H3。ESG表现对债务融资成本的影响具有异质性,在中部地区与两职分离的治理结构下,这一效应更为显著。此外,核心研究结论具有极强的稳健性。 因此,企业应将ESG理念融入日常经营与战略规划,通过完善ESG信息披露吸引分析师关注,同时加大研发投入力度,从而缓解融资约束,尤其是中部地区与两职分离企业应重点强化ESG实践,充分发挥其融资成本抑制作用。对金融机构而言,应进一步完善ESG信贷评估体系,尤其关注企业ESG表现背后的研发投入与信息透明度水平,实现信贷资源的精准配置。监管部门则应稳步推进 ESG 信息披露标准化与规范化建设,缩小区域间市场化程度与制度环境差异,呼应“双碳”目标出台差异化激励政策,同时引导企业优化治理结构,为 ESG 价值释放与融资效应发挥提供坚实制度保障。 参考文献: [1] Chang Y, Shen C H. Corporate Social Responsibility and Profitability-Cost of Debt as the Mediator[J]. Taipei Economic In quiry, 2014, 50(2):291-357. [2] Dhaliwal D S,Li O Z, Tsang A, et al. Voluntary nonfinancial disclosure and the cost of equity capital: The initiation of corporate social responsibility reporting[J]. The accounting review, 2011, 86(1): 59-100. [3] 蒋艺翅,姚树洁.ESG信息披露、外部关注与企业风险[J].系统管理学报,2024,33(1):214-229. [4] 孙光国,曹思宇,安家鹏.企业ESG表现能提高分析师盈余预测质量吗——来自A股上市公司的经验证据[J].财经论丛,2023(5):68-77. [5] 巴曙松,吴丽利,熊培瀚.政府补助、研发投入与企业创新绩效[J].统计与决策,2022,38(5):166-169. [6] Zhang,D.Y.,and B.M.Lucey,2022,“Sustainable Behaviors and Firm Performance: The Role of Financial Constraints' Alleviation”,Economic Analysis and Policy,74,220-233. [7] 郑军,林钟高,彭琳.货币政策、内部控制质量与债务融资成本[J].当代财经,2013(9):118-129 [8] 顾海峰,张小洁.财务柔性、ESG表现与企业创新绩效[J].证券市场导报,2024(9):68-79. [9] 温忠麟,张雷,侯杰泰,等.中介效应检验程序及其应用[J].心理学报,2004(5):614-620. |
 “知识+精选”直
 人工智能驱动运营
 人工智能赋能中小
 ESG表现如何降低
 高质量发展视角下
 数字经济背景下电
 双循环格局下现代