数字经济发展对商业银行盈利模式的影响及对策分析
|
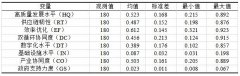
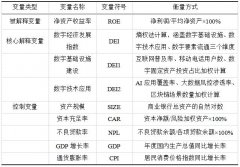
郑思南 (交通银行宁波分行,浙江 宁波 315000) 摘要:数字经济向实体经济不断渗透,数据要素逐渐成为重要生产要素,重构了金融服务的场景、过程及形式,推动着商业银行盈利模式转型发展。研究立足于数字经济发展角度,选取我国商业银行为研究对象,基于样本选取、变量构造、描述性统计分析、实证分析等研究手段,深入探究数字经济对商业银行盈利能力的影响是否存在短期效应和长期效应、受到数字化不同维度因素影响及不同类型商业银行异质性的差异,并根据实证结论有针对性地提出提升商业银行盈利模式的具体策略。研究发现,数字经济发展会对商业银行盈利水平产生显著正向影响;不同数字化发展维度对商业银行盈利能力产生的影响存在着异质性;数字经济对非国有商业银行盈利能力的提升更为明显。进而针对性地提出数字经济下商业银行盈利模式发展的策略,旨在为广大学者提供参考和建议。 关键词:数字经济;商业银行;盈利模式;影响及对策 一、引言 数字经济下我国经济正迈向高质量发展新阶段,大数据、云计算、人工智能及区块链等数字技术加快向各行业各领域渗透应用,催生生产方式、生活方式、治理方式发生深刻变化。金融作为实体经济的血液,是数字经济融合发展的重要领域,商业银行则是金融系统的主力[1]。数字经济发展打破传统金融服务时空限制,重构金融服务的供需关系,推动商业银行从“资金中介”向“数据驱动的综合金融服务商”转型,传统依赖利差收入的盈利模式面临转型压力,同时也催生了新的盈利增长点。已有部分相关文献要么关注金融科技发展对商业银行盈利能力的影响,要么仅是单独地讨论数字经济发展的路径,并没有深入分析数字经济与商业银行盈利模式间的内在传导机制以及不同层面数字经济发展给商业银行盈利带来的差异性影响等问题,有关数字经济发展对商业银行盈利模式的影响研究存在解释力不足的问题[2]。基于此,研究以数字经济发展对商业银行盈利模式的影响及对策展开分析,旨在为广大学者提供参考帮助及建议。 二、样本选取与变量选择 (一)样本选取与数据来源 研究选取我国2018—2024年A股上市商业银行作为研究样本,结合研究科学性与数据可得性,剔除数据缺失、ST类及异常波动的样本,最终筛选出42家上市商业银行,其中包括6家大型国有商业银行、12家全国性股份制商业银行、24家城市商业银行及农村商业银行,样本覆盖不同类型、不同规模的商业银行,具有较强的代表性[3]。 研究数据来源如下:(1)商业银行年报,提取商业银行盈利能力、数字化投入、业务布局等方面的相关数据;(2)数字经济统计资料,来源于国家统计局、中国信息通信研究院发布的《数字经济发展报告》《中国银行业数字化转型报告》,获得数字经济指数、数字化基础设施建设等方面的有关数据;(3)Wind数据库、CSMAR数据库,补充商业银行财务指标、宏观经济控制变量等相关数据。对所收集数据进行标准化处理,并剔除其中的异常值与缺失值,以保证数据的真实性与可靠性,从而为后续实证检验奠定坚实基础。 (二)变量选择 结合数字经济发展特征与商业银行盈利模式的核心维度,研究设定被解释变量、核心解释变量与控制变量,构建实证研究模型,各变量的具体定义、衡量方式及数据来源如下表1所示。 表1 各变量翔实数据 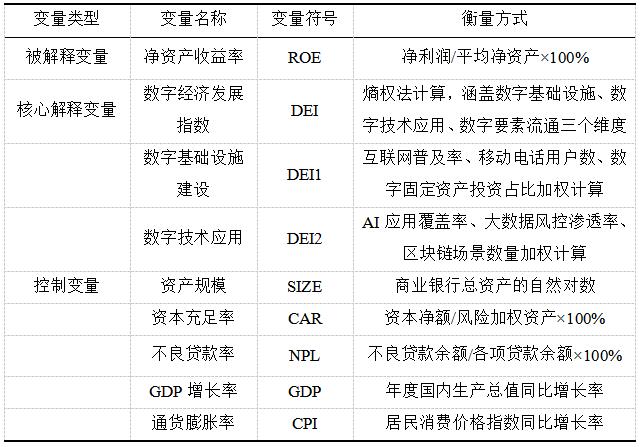 1.被解释变量 研究选取净资产收益率(ROE)作为被解释变量衡量商业银行的盈利水平。净资产收益率反映商业银行运用自有资本获取收益的能力,是衡量商业银行盈利性的核心指标,可综合反映商业银行的资产运营效率、盈利质量与核心竞争力,符合研究对商业银行盈利模式的研究需求[4]。 2.核心解释变量 研究以数字经济发展指数(Digital Economy Index,DEI)为解释变量。根据已有研究并基于数字经济的本质内涵,研究将数字经济的发展划分为数字基础设施、数字技术应用以及数字要素流动三个方面,并利用熵值法计算三方面指标权重来构建数字经济发展指数。经过上述处理后,最终得到数字经济的发展指数。其中,数字基础设施建设维度包括互联网普及率、移动电话用户数、数字经济相关固定资产投资占比;数字技术应用维度包括AI大模型应用覆盖率、大数据风控渗透率、区块链技术应用场景数量;数字要素流通维度包括数据交易规模、数字经济相关从业人员占比,全面反映数字经济的发展水平与渗透能力。 3.控制变量 为排除其他因素对实证结果的干扰,结合商业银行经营特征与宏观经济环境,选取以下控制变量:(1)商业银行微观控制变量,包括资产规模(SIZE),以商业银行总资产的自然对数衡量;资本充足率(CAR),反映商业银行的风险抵御能力;不良贷款率(NPL),衡量商业银行的资产质量;(2)宏观经济控制变量,包括国内生产总值增长率(GDP),反映宏观经济发展水平;通货膨胀率(CPI),反映物价水平对商业银行盈利的影响[5]。 三、描述性统计分析 研究对选取的42家上市商业银行2018—2024年的相关变量进行描述性统计分析,包括样本量、均值、标准差、最小值与最大值,通过描述性统计明确各变量的分布特征,为后续实证检验奠定基础,具体统计结果如下表所示: 表2 描述性统计 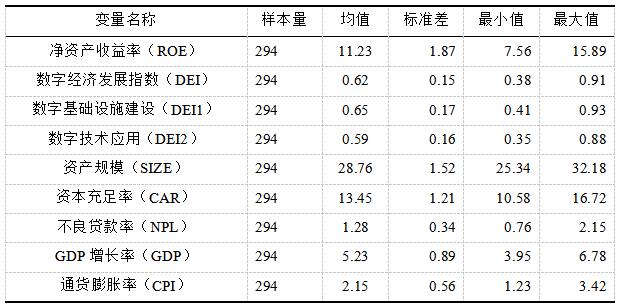 从描述性统计结果来看,ROE的平均值为11.23%,标准差为1.87,最小值是7.56%,最大值是15.89%,说明所选样本银行盈利能力存在一定的差异,但总体在合理的范围内,这符合我国商业银行的盈利能力状况;DEI的平均值为0.62,标准差为0.15,最小值为0.38,最大值为0.91,说明2018—2024年我国数字经济处于平稳发展阶段,并且不同地区以及不同时期的数字经济发展程度有一定的差异,这对研究数字经济对商业银行盈利模式的影响提供了较好的样本差异性基础。DEI1数字基础设施建设的平均数是0.65,大于DEI2数字技术应用的平均数0.59,说明我国数字基础设施建设较好,但数字技术应用在商业银行方面还有待提高。控制变量SIZE资产规模标准差为1.52,说明所选取的商业银行样本规模相差较大,既有大银行也有中型银行以及小银行;资本充足率(CAR)均值为13.45%大于监管要求的最低标准,说明样本商业银行风险抵御能力整体较好;不良贷款率(NPL)的均值为1.28%处于较低水平,说明样本商业银行资产质量整体较好,这为实证检验排除了极端风险因素的影响。 四、实证检验与结果分析 研究基于面板数据模型,结合选取的样本与变量,运用Stata17.0软件进行实证检验,依次开展数字化转型对商业银行盈利性的短期及长期影响回归分析、不同数字化转型维度的差异化影响回归分析、不同类型商业银行的异质性影响回归分析,并通过稳健性检验验证实证结果可靠性,具体实证结果如下: (一)数字化转型对商业银行盈利性短期及长期影响回归分析 为探究数字经济发展对商业银行盈利性的短期与长期影响,研究构建动态面板数据模型,引入核心解释变量数字经济发展指数(DEI)的滞后一期(L.DEI),分别检验短期(当期)与长期(滞后一期)影响,回归结果如下表所示: 表3 数字化转型对商业银行盈利性短期及长期影响回归分析 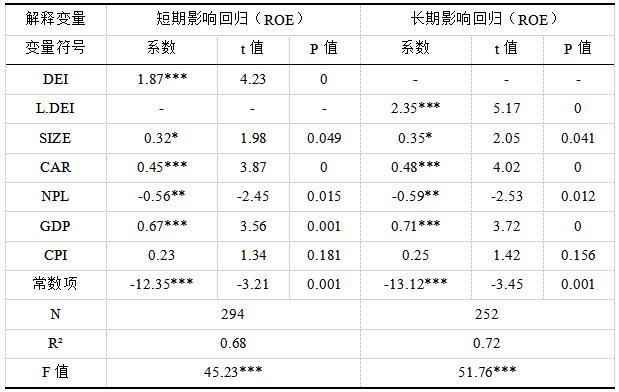 由回归结果可知,短期影响回归中数字经济发展指数(DEI)的系数为1.87,表明数字经济发展对商业银行盈利性具有显著的短期正向影响,即当期数字经济发展水平每提升1个单位,商业银行净资产收益率平均提升1.87个百分点。长期影响回归中,数字经济发展指数滞后一期(L.DEI)系数为2.35,在显著性水平下显著为正,且系数大于短期影响系数,表明数字经济发展对商业银行盈利性的长期正向影响更为显著,具有长期累积效应。数字经济发展需经历长期时间实现技术与商业银行业务深度融合,短期来看,数字技术应用主要降低商业银行的运营成本、提升服务效率,对盈利性产生正向影响;长期来看,数字经济可推动商业银行重构业务模式、拓展盈利增长点,实现数据要素的价值转化,进而提升盈利水平,这与2026年中国商业银行数字化转型报告中“数字化转型的价值具有滞后性与累积性”的结论一致。控制变量中资本充足率(CAR)、GDP增长率(GDP)对商业银行盈利性具有显著正向影响,不良贷款率(NPL)具有显著负向影响,资产规模(SIZE)在10%的显著水平下具有正向影响,通货膨胀率(CPI)的影响不显著,符合理论预期与行业实际。 (二)不同数字化转型维度对商业银行盈利性影响回归分析 为进一步分析数字经济不同层面对商业银行盈利能力产生的不同作用,研究将数字经济发展的指标分为数字基础设施(DEI1)、数字技术应用(DEI2),并将其分别代入回归方程中进行对比,观察不同方面的作用效果,回归结果如表4所示。 表4 不同数字化转型维度对商业银行盈利性影响回归分析 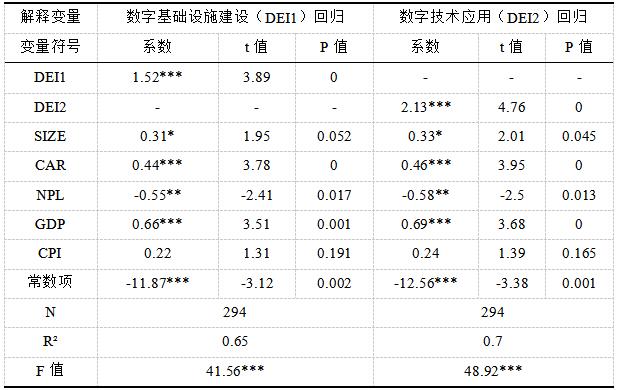 由回归结果可知,数字基础设施建设(DEI1)、数字技术应用(DEI2)对商业银行盈利性均具有显著的正向影响,且均在1%显著性水平下显著,但两者的影响程度存在差异。其中,数字技术应用(DEI2)系数为2.13,高于数字基础设施建设(DEI1)的系数1.52,表明数字技术应用对商业银行盈利性的正向影响更为显著。说明数字经济影响来自数字技术和金融业务的结合,并非简单的意义数字基建。数字基建作为数字经济的基础,可为商业银行数字化转型提供基础性条件,有助于降低成本、扩大边界;数字技术应用可直接改造银行业务流程、优化产品体系、提高服务精准程度,推动数据要素形成盈利价值转化并进一步增加盈利。根据数据统计,截至2025年年末我国已有40%的商业银行在智能客服、风控模型优化等场景落地生成式人工智能应用,释放15%—20%中后台人力效能,印证数字技术应用对于提升商业银行盈利作用。控制变量的回归结果也与前文一致,再次验证实证模型的合理化程度。 (三)数字化转型对不同类型商业银行盈利性影响回归分析 为探究数字经济发展对不同类型商业银行盈利性异质性影响,研究将样本商业银行分为国有商业银行与非国有商业银行两组,分别进行回归分析,对比不同类型商业银行的影响差异,回归结果如下表所示: 表5 数字化转型对不同类型商业银行盈利性影响回归分析 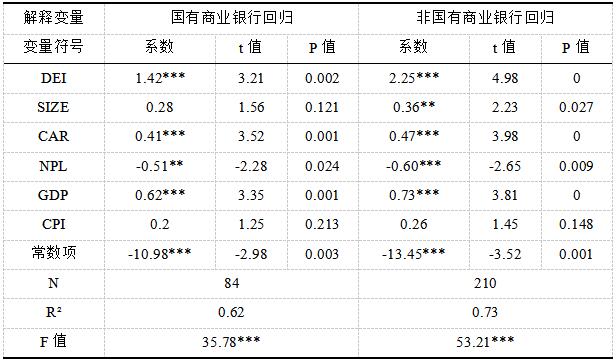 由回归结果可知,数字经济发展对国有商业银行与非国有商业银行盈利性均具有显著的正向影响,且均在1%的显著性水平下显著,两者影响程度存在明显异质性。其中,非国有商业银行的DEI系数为2.25,远高于国有商业银行的1.42,表明数字经济发展对非国有商业银行盈利性的提升作用更为显著。探究其根本原因在于国有商业银行体量大、机构多,其数字化转型所面临路径依赖和组织惯性更大,且传统业务发展较重,数字化转型边际效应相对较低部分;非国有商业银行体量小、机构灵活度高,可快速适应数字经济发展的需求,业务模式及时调整、积极运用数字技术,并在细分领域有差异性竞争优势,可通过数字化转型迅速提高服务水平、扩大服务规模,从而带来盈利增长。此外,非国有商业银行科技投入灵活性更高,可聚焦核心业务场景进行数字化创新,而国有商业银行的数字化投入更注重全面性、稳定性,短期内盈利提升效果相对不明显。 (四)稳健性检验 为进一步考察前文实证结果是否可靠及稳健,研究主要从两方面进行稳健性分析,一是更换被解释变量,即用资产收益率(ROA)替换ROE,因资产收益率可反映商业银行运用全部资产获取收益能力,是对商业银行盈利性的重要补充;二是更换核心解释变量,以数字经济从业人员占比(Digital Economy,DE)替代数字经济发展指数(DEI),对模型进行重新回归。进一步进行稳健性分析发现,在替换被解释变量及核心解释变量后,核心解释变量对因变量的影响依然显著为正,并与前文符号相同,影响程度稍有不同但总体趋势没有变化;控制变量回归的结果亦与前文基本吻合,皆通过显著性检验。 五、数字经济发展下商业银行盈利模式优化对策 (一)深化数字技术融合应用,构建数智化服务体系 数字技术应用是数字经济驱动商业银行盈利模式优化的核心抓手,商业银行应加大数字技术研发与应用投入,推动数字技术与金融业务的深度融合,构建数智化服务体系[6]。一是聚焦AI大模型、大数据、区块链等核心技术,开展核心业务系统分布式改造工作,提升系统处理能力和柔性,降低运营成本。二是进行技术架构升级。利用大数据风控模型实现风险精准预判,减少不良贷款率,释放中后台人力红利,提高盈利效率。 (二)激活数据要素价值,推动盈利模式转型 数据要素是数字经济时代最重要的生产要素,也是商业银行盈利模式变革的重要支撑,商业银行需加强数据治理,盘活用好数据要素,推动盈利模式由传统的利差驱动向“数据+服务”驱动转变。一是建立健全数据治理体系,规范数据采集、存储、加工、应用全链条,强化数据治理保障能力,贯彻《中华人民共和国数据安全法》《中华人民共和国个人信息保护法》,推动开展数据资产分类分级工作,夯实数据应用合规根基。二是构建数据中台,推动数据资源的整合与共享,提升数据调用活跃度,实现数据要素的集约化利用。三是深化数据价值转化,基于客户数据构建精准的客户画像,开展个性化金融产品推荐与定制化服务,提升客户黏性与服务附加值[7]。 (三)立足差异化定位,适配数字经济发展格局 结合实证检验中数字经济对不同类型商业银行盈利性的异质性影响,商业银行应立足自身资源禀赋,明确差异化发展定位,适配数字经济发展格局。国有商业银行要利用自身的规模优势及资源禀赋,在数字基建建设和大场景部署上发力推进自身数字化转型升级,并积极对接数字经济上下游产业链条,构建一体化数字金融服务生态体系,起到带头示范效应;而民营银行则要借助其扁平化的管理运营机制,深耕垂直领域及特定场景,进行精准的数字化创新,如城商行为服务区域性数字经济而生,专注于当地经济产业场景。 (四)强化数字风险防控,保障盈利模式可持续性 数字经济在推动商业银行盈利模式优化的同时,也带来了数据安全、技术风险、合规风险等新型风险,商业银行应强化数字风险防控,保障盈利模式的可持续性。一是构建全方位的数字风险防控体系,将风险防控嵌入数字技术应用与业务流程的全环节,加强对数据安全、网络安全、技术漏洞的防控,防范数据泄漏与网络攻击风险。二是加大合规科技(RegTech)投入,依托数字技术提升合规管理效率,实现合规风险的精准识别与预警,商业银行应持续加大投入力度,确保数字化转型合规有序。 六、结论 综上所述,研究立足于数字经济发展的视角选取我国上市商业银行共42家,2018—2024年面板数据作为研究对象,从样本选取、变量设定、描述性统计、实证检验等方面入手,探索出数字经济发展对商业银行盈利模式的影响及提出优化对策,得到以下主要结论: (1)数字经济的发展对商业银行盈利能力有显著的促进作用,并且呈现长期叠加特征,长期效应大于短期效应,说明数字经济发展可不断拉动商业银行盈利能力增长,是商业银行盈利能力转变的催化剂。 (2)数字经济的不同方面对于商业银行盈利能力的影响效果有所不同,数字化投入对经营绩效的影响大于数字化基础建设的影响,表明数字化转型与金融服务深度结合才是数字化经济带动银行业绩增长的主要方式。 (3)数字经济发展对不同类型商业银行盈利性的影响具有异质性,对非国有商业银行盈利性的提升作用显著高于国有商业银行,这与不同类型商业银行的组织架构、资源禀赋差异密切相关。商业银行应当紧跟数字经济发展步伐,进一步加强数字化融合发展,释放数据要素潜能,在发挥自身优势的基础上提升数字化风险管理能力,实现盈利模式由利差导向型向数据、科技、业务模式转变,以此推动商业银行高质量发展。 参考文献: [1]丰慈伟. 数字化转型对商业银行盈利模式的影响[J].产权导刊,2026(1):62-64. [2]陈琳. 利率市场化对商业银行盈利模式影响研究[J].财讯,2025(24):104-106. [3]马楚楚. 金融科技推动下传统商业银行盈利模式研究[J].中小企业管理与科技,2025(13):187-189+193. [4]谢华花.商业银行应对利率市场化推进盈利模式转型研究[J].经济师,2025(3):147-148+155. [5]许佳敏.金融科技对中小商业银行盈利水平的影响研究[D].合肥:安徽大学,2023. [6]高旭林.互联网金融背景下商业银行盈利模式转型研究[D].济南:山东财经大学,2022. [7]曹春生.我国商业银行盈利模式转型研究[D].合肥:安徽大学,2022. |
 “知识+精选”直
 双循环格局下现代
 数字经济发展对商
 全球数字服务贸易
 沿边地区口岸-通
 基于昂普理论的湘
 供应链金融对企业