制度视角下企业ESG表现影响财务绩效的路径研究
|
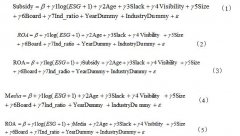
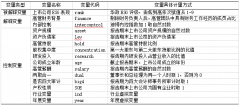
——基于政府补助与媒体关注度的双重中介效应分析 邱栎翰 (韩山师范学院,广东 潮州 521041) 摘要:本文基于制度理论视角,探讨企业ESG表现如何通过契合外部制度环境、获取合法性资源,进而提升财务绩效的作用机制,并以中国沪深A股上市公司为样本进行实证检验。研究发现:(1)企业ESG表现显著正向影响其财务绩效,反映出在制度压力与规范引导下,ESG实践有助于企业获得制度合法性,从而转化为经济收益;(2)政府补助在ESG表现对企业财务绩效影响中起正向中介作用,表明企业通过积极响应国家可持续发展导向的制度要求,赢得政府认可并获取财政支持,形成“合规—激励—绩效”的制度传导路径;(3)媒体关注度在该关系中具有正向中介效应,说明企业在制度环境中通过ESG行为塑造良好社会形象,吸引媒体正面关注,进一步强化其制度合法性,从而促进财务绩效提升。本研究从制度逻辑出发,揭示了ESG表现转化为经济价值的内在机制,为理解中国情境下企业可持续发展与制度互动提供了理论支撑与政策启示。 关键词:企业ESG表现;财务绩效;制度 一、引言 在全球可持续发展浪潮与我国“双碳”战略深入推进的双重驱动下,ESG正加速从边缘理念转变为制度性安排,深度嵌入资本市场监管与企业行为规范之中。然而,ESG如何通过制度逻辑影响企业经济绩效,其内在传导机制仍亟待厘清。 企业ESG表现与财务业绩的关系一直以来都备受学界与实务界的关注,大部分研究表明两者存在正相关关系。企业良好的ESG表现能够为企业带来声誉,良好的声誉能够使企业获得利益相关者更多的支持,从而促进企业绩效提升(Friede,2015;Nollet,2016)。然而也有部分学者持有不同意见,如Friedman(1970),Haley(1991)以及Galaskiewicz(1997)发现,企业在ESG方面的投入会占用企业原本可用于生产经营和为股东创造价值的资源(Lin,Law,Ho,Sambasivan,2019),从而抑制企业财务绩效的增长。总的来讲,已有研究虽对两者关系有一定的探讨,但关于机制方面还有待进一步深入,研究样本也多数集中在国外企业,因此有必要将国内企业作为研究样本,在检验企业ESG表现与财务绩效关系的基础上进一步探讨影响两者关系的内在机制,以期丰富现有的研究成果。 二、理论分析与研究假设 本研究将从制度视角出发,以制度理论、利益相关者理论、声誉理论为主要理论基础,结合企业ESG表现行为的特点,重点从企业获利能力方面来探讨企业ESG表现与财务绩效的关系,并在此基础上进一步探讨两者关系的内在机制。 (一)企业ESG表现影响财务绩效分析 从制度角度看,企业ESG表现作为一种承诺、投资(Gautier&Pache,2015)或者服从(张健君,2013),在合法性机制的作用下使企业能够满足所处环境中的制度要求与期望,从而更大概率地获取利益相关者的认可与支持,并最终转化为资源获取优势(如政府补助、舆论背书)与财务绩效提升。据此提出H1。 H1:企业ESG表现与财务业绩正相关。 (二)企业ESG表现与财务绩效间的传导机制分析 本研究借鉴前人研究成果,结合中国情景特征,进一步将制度视角划分为服从与承诺两个维度,从服从与承诺维度来探讨ESG表现与企业财务绩效间的中介传导机制。 从服从方面看,企业通过ESG表现服从所处环境的制度安排或政策导向,以此达成与制度执行者(政府)在促进社会公共效益上认识一致性,获得后者对企业的认可,在政策性补助、税务减免以及特许经营等方面给予支持,其中政府补助属于最直接、最有力的支持。据此提出H2。 H2:政府补助在ESG表现对企业财务绩效影响中起正向中介作用。 从承诺方面看,企业ESG表现对外满足了公众对企业获利后应该回馈社会的美好期待,也从行动上表现出对履行社会责任的认识与决心,进而获取媒体更多正面的关注,从而提高公众对企业履行社会责任行为的认知,树立企业的良好形象,在满足大众需求的同时又促进企业获利能力提升,达到互利共赢的效果。据此提出H3。 H3:媒体关注度在ESG表现对企业财务绩效影响中起正向中介作用。 三、研究设计 (一)数据来源 本文以沪深A股市场的全部上市公司作为初选样本,对2010-2019 年所有上市公司的ESG数据和财务数据进行收集,数据来源主要包括华证ESG评级数据、WIND数据库等。按研究惯例剔除了金融类上市公司样本,剔除存在ST和ST*情况以及年度财务数据缺失较严重的公司,通过1%到 99%水平对变量进行缩尾(Winsorize)处理。最终整合不同来源的数据,经过筛选后共取得样本11029个,涵盖多个行业。 (二)研究变量设定 本研究采用企业ESG评价得分的自然对数衡量企业的ESG表现水平,以消除规模可能造成的影响。同时,选择用ROA衡量企业财务绩效 。 本文采用企业当年获得的政府补助金额,同时考虑避免变量可能存在的非正态分布问题,以政府补助金额的自然对数进行度量。 媒体关注度是以中国上市公司财经新闻数据库(Chinese Research Data Services Platform,CNRDS)中网络新闻媒体正面报道次数来衡量媒体关注度。 企业财务绩效不仅受到企业ESG表现的影响,还可能会受到其他组织特征的影响。为使自变量对因变量的影响作用更为准确,我们需要控制其他可能对因变量产生影响的变量,本文参照以往研究并加以改进。企业年龄(Age)以样本所属年份减去企业成立年份计算得出;组织可见性(Visibility)采用销售费用占营业收入的比例来衡量;企业流动比率(Slack) 由流动资产合计除以流动负债合计得到;企业规模(Size) 以总资产的自然对数表示;董事会规模(Board) 用董事会总人数反映;独立董事比例(Ind_ratio)为独立董事人数占董事会总人数的比重;此外,模型中还引入了年份(Year) 和行业(Industry) 虚拟变量,分别用于控制时间固定效应和行业固定效应——若观测值所属年份或所属行业与虚拟变量对应,则取值为1,否则为0。(Boyd,1995;Elsayed,2011;Alqatan et al,2019;Ibrahim,&Hamid,2019;Pop et al,2020)。 (三)分析方法 本文研究采用的是中介效应模型,运用STATA统计软件展开实证检验。另外在回归分析过程中为了验证因果关系,通常会基于因在前果在后的逻辑,将被解释变量滞后一期进行检验。故本文为了减缓模型中可能存在的反向因果等内生性问题,控制特征变量以及结果特征变量均采取滞后一期数据。 (四)回归模型构建 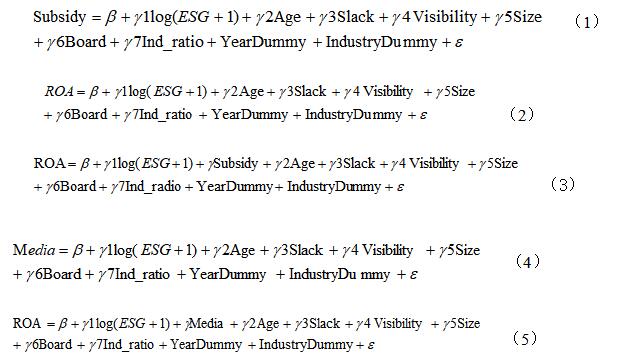 四、实证结果与分析 (一)描述性统计 自变量、应变量及中介变量的平均值(Mean)、最大值(Max)、最小值(Min)及标准方差(SD)如表5.1。企业的绝对ESG水平对数值的均值是1.61,最大值是1.95,最小值为 0.81,说明上市公司ESG表现的绝对水平差距比较大。在总样本中,企业ROA的均值是6.47,最大值是26.10,最小值是 -17.15,说明上市公司的总体企业财务绩效较高而且上市公司之间的企业财务绩效差异较大,也间接表明企业发展状况存在较大的差异。 表1 中介变量描述性统计 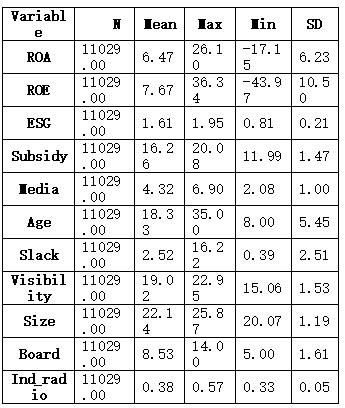 (二)相关性分析 ESG表现与企业财务绩效(ROA)显著正相关,相关系数分别为0.185(P值<0.01)。同时,我们还发现回归方程中所设置的绝大多数控制变量与企业绩效之间都呈现出了较显著的依存关系,表明就分析ESG表现对企业绩效的影响而言,本章选择的控制变量基本是合适的。 表2 中介变量相关性分析 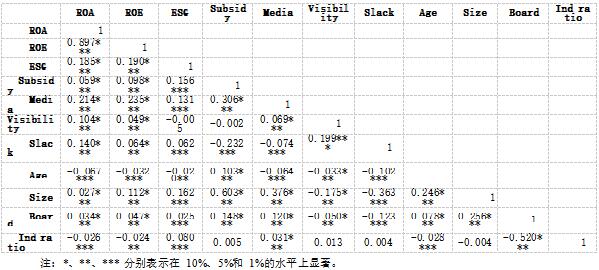 (三)回归结果及分析 从表3模型1可知,ESG表现对企业财务绩效的影响效应为4.556,并在0.01水平上显著,支持了H1。 为了检验研究假设,本研究以企业绩效ROA为因变量,首先加入控制变量和自变量进行检验,从表3模型2(1)的回归结果中可知,ESG表现对企业绩效的总效应为4.556,并在0.01水平上显著;接着根据第一步的检验成果可以进入中介程序的第二步检验,从表3模型2(2)可知ESG表现对政府补助的回归系数为0.511,并在 0.01 水平上显著;最后进行第三步中介程序检验,从表3模型2(3)可以看出,中介变量政府补助对企业绩效的回归系数为 0.201,并在0.01 水平上显著,ESG表现额度对企业绩效的回归系数为4.453,在0.01水平上显著,支持了H2。从表3模型3(1)的回归结果中可知,ESG表现对企业绩效的总效应为4.556,并在 0.01 水平上显著;接着根据第一步的检验成果可以进入中介程序的第二步检验,从表3模型3(2)可知ESG表现对媒体关注度的回归系数为0.197,并在 0.01 水平上显著。最后进行第三步中介程序检验,从表3模型3(3)可以看出,中介变量媒体关注度对企业绩效的回归系数为1.727,并在0.01 水平上显著,ESG表现额度对企业绩效的回归系数为4.216,在0.01水平上显著,支持了H3。 表3 回归结果分析 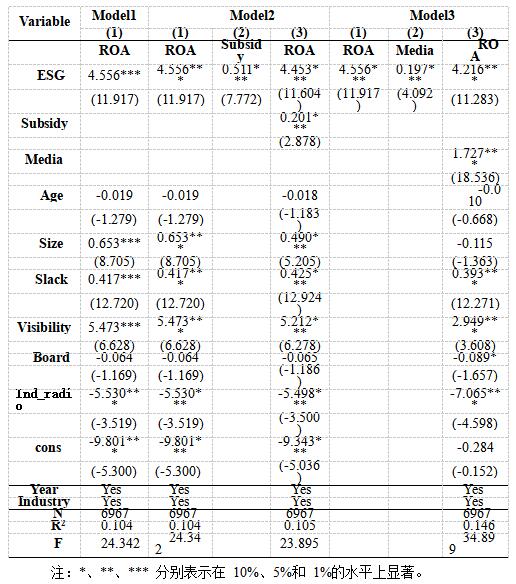 (五)稳健性检验 为确保数据样本的稳健性,本文分别采用变量替换和相关变量滞后一期进行稳健性检验。用ROE替换原有应变量衡量指标,且为了缓解反向因果偏误而造成内生性问题,故将企业财务绩效滞后一期进行回归,重复上述检验过程。表4中模型5-7结果显示:替换后被解释变量的滞后项回归系数仍然显著为正。由此可见,基准回归结果具有可靠性和稳健性。 表4 稳健性检验 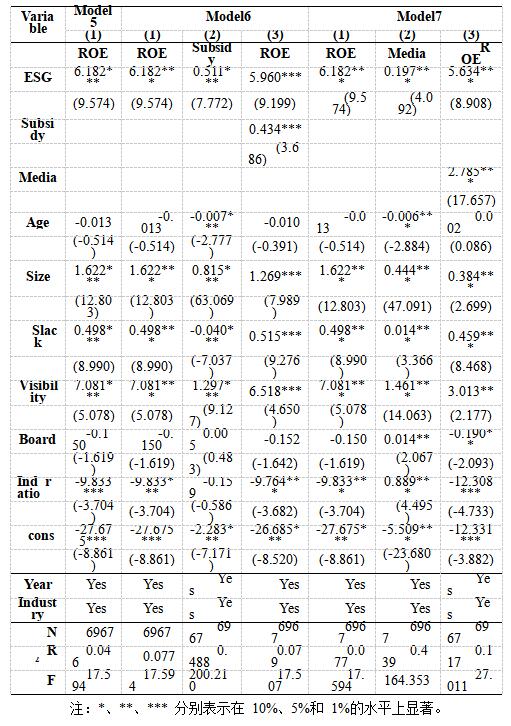 五、研究结论与启示 (一)研究结论 在理论分析的基础上,本文通过构建模型对上市公司对外披露数据检验发现,ESG表现对企业财务绩效有正向影响,说明企业通过ESG表现能够有效促进自身获利能力的提升,在上述研究的基础上又进一步探讨影响ESG表现与企业财务绩效间传导机制。研究发现,一方面政府补助对ESG表现与企业财务绩效起到正向中介作用,说明企业的良好ESG表现是向政府传递合规性、战略契合性与社会价值创造信号的有效方式,从而优先获得政策性资源分配。政府补助在此发挥了资源传导与制度激励的双重中介功能,将宏观政策导向转化为企业的微观财务优势,强化了ESG在制度环境中的经济合法性。另一方面,媒体关注度对ESG表现与企业绩效关系是正向中介效应,说明媒体关注放大了ESG表现的外部制度压力与合法性信号,形成了社会监督与声誉激励机制。媒体作为非正式制度载体,通过信息传播将企业的ESG实践转化为市场可观测的正面或负面信号,进而引导投资者、消费者等利益相关者的决策,从而影响企业绩效。本文的主要理论贡献是基于中国上市公司样本,实证检验并确认了企业ESG表现对财务绩效具有显著正向影响,揭示了ESG实践对企业盈利能力的实质性促进作用。在此基础上,为进一步厘清二者间的内在作用机制,文章引入制度理论视角,构建并验证了以媒体关注与政府补助为核心中介的传导路径,阐明了ESG表现通过制度环境中的信号传递与资源获取机制影响财务绩效的具体过程,为理解ESG的价值实现路径提供了基于制度情境的理论与经验证据。 (二)管理启示 总的来讲,企业应主动将ESG建设纳入战略规划,通过系统化的环境、社会与治理实践,向政府和公众传递合规性与价值创造的积极信号,从而争取政策支持并塑造公共声誉。同时,企业需建立ESG信息披露与传播机制,善用媒体关注强化社会认同,将制度压力转化为市场信任资本。最终,通过制度资源的获取与社会声誉的积累,推动ESG投入向财务绩效的有效转化,实现责任竞争力与长期盈利能力的协同发展。 参考文献 [1] ALQATAN A, CHBIB I, HUSSAINEY K. How does board structure impact on firm performance in the UK?[J]. Corporate Board: Role, Duties and Composition, 2019, 15(2): 18-27. [2] BOYD B K. CEO duality and firm performance: A contingency model[J]. Strategic Management Journal, 1995, 16(4): 301-312. [3] FRIEDMAN M. The social responsibility of business is to increase its profits[N]. The New York Times Magazine, 1970-09-13. [4]HALEY U C V. Corporate contributions as managerial masques: Reframing corporate contributions as strategies to influence society[J]. Journal of Management Studies, 1991, 28(5): 485-509. [5] GALASKIEWICZ J. An urban grants economy revisited: Corporate charitable contributions in the Twin Cities, 1979-81, 1987-89[J]. Administrative Science Quarterly, 1997, 42(3): 445-471. [6] GAUTIER A, PACHE A-C. Research on corporate philanthropy: A review and assessment[J]. Journal of Business Ethics, 2015, 126(2): 343-369. [7] LIN W L, LAW S H, HO J A, et al. The causality direction of the corporate social responsibility-corporate financial performance nexus: Application of panel vector autoregression approach[J]. The North American Journal of Economics and Finance, 2019, 48: 401-418. [8] IBRAHIM M, HAMID K T. Corporate social responsibility and financial performance of listed non-financial services companies in Nigeria[J]. American Journal of Business and Society, 2019, 4(2): 56-71. [9] POP A M, GAVRILETEA M D, SECHEL I C. Corporate governance and financial performance: Evidence from Romania[J]. Journal of Economic Studies, 2020, 48(8): 1573-1590. [10] ZHANG J J. Competition-commitment-obedience: The motivation of charitable donations by Chinese enterprises[J]. Journal of Management World, 2013(9): 118-129+143.
基金项目:韩山师范学院2025年度教授博士启动项目(第二批)“战略与制度双重视角下企业ESG表现对财务绩效的影响机制研究”(项目编号:QD2025232) |
下一篇:没有了
 ESG表现与商业银
 企业战略风险对财
 制度视角下企业ES
 我国消费税征收环
 企业ESG的“漂绿
 基于企业生命周期
 新零售模式下天虹
 高管财务背景、内